Политика


 Фото: Агенције
| Илустрација
Свијет још није на прагу нове велике рецесије, али све је више показатеља да се глобална привреда креће по све ужој линији између успоравања и озбиљнијег економског потреса. Слабљење индустрије у Европи, нови енергетски ризици, рекордна задуженост и рањивости финансијског система стварају комбинацију која би, уколико се неповољни трендови поклопе, могла прерасти у кризу знатно ширих размјера.
Посебно забрињава што се нови ризици појављују док се свјетска привреда још није у потпуности опоравила од претходних потреса. Пандемија, рат у Украјини, инфлациони талас и раст каматних стопа оставили су посљедице на јавне финансије, компаније и домаћинства. На њих се сада надовезују поремећаји у снабдијевању енергентима и неизвјесност на финансијским тржиштима. Међународни монетарни фонд у октобарском извјештају за 2026. предвиђа раст свјетске привреде од 3,1 одсто ове године и 3,4 одсто у 2027. Међутим, упозорава на ризике попут ескалације сукоба, трговинских тензија, фискалних слабости и могућег преиспитивања економских користи од вјештачке интелигенције. Просјечна стопа раста прикрива велике разлике међу земљама, јер су енергетски зависне привреде и економије са ограниченим простором за задуживање изложеније новим шоковима.
Највише разлога за забринутост има Европа, чија привреда већ дуже вријеме тешко проналази снажан замах. Индустрија се суочава са слабом тражњом, високим трошковима производње и конкуренцијом из Сјеверне Америке и Азије, док инвестиције и потрошња не обезбјеђују снажнији опоравак. Ни Њемачка, највећа европска привреда и један од кључних трговинских партнера региона, није изашла из зоне неизвјесности. Подаци њеног Савезног завода за статистику показују да су нове индустријске наруџбе у августу пале за 10,1 одсто у односу на претходни мјесец.
Европска централна банка очекује раст привреде еврозоне од 0,9 одсто у 2026. и 1,4 одсто у наредној години. Иако су изгледи повољнији, раст остаје скроман. Мање наруџби значи слабију производњу и приходе компанија, а уколико се тај процес продужи, посљедице ће се пренијети на запосленост, потрошњу и јавне приходе.
На све то надовезује се енергетски ризик, који би могао бити један од главних окидача новог инфлационог таласа. Поремећаји у снабдијевању течним природним гасом, повезани са сукобом на Блиском истоку и ограничењима транспорта кроз Ормуски мореуз, поново су показали колико је европско тржиште осјетљиво на геополитичке кризе. Према подацима Агенције Европске уније за сарадњу енергетских регулатора, складишта гаса у ЕУ попуњена су 75 одсто. На крају претходне зиме попуњеност је износила 28 одсто, у поређењу са 34 одсто годину раније. Пуњење складишта током љета било је скупље, а Европа ће током зиме морати да се такмичи са азијским купцима за испоруке течног природног гаса.
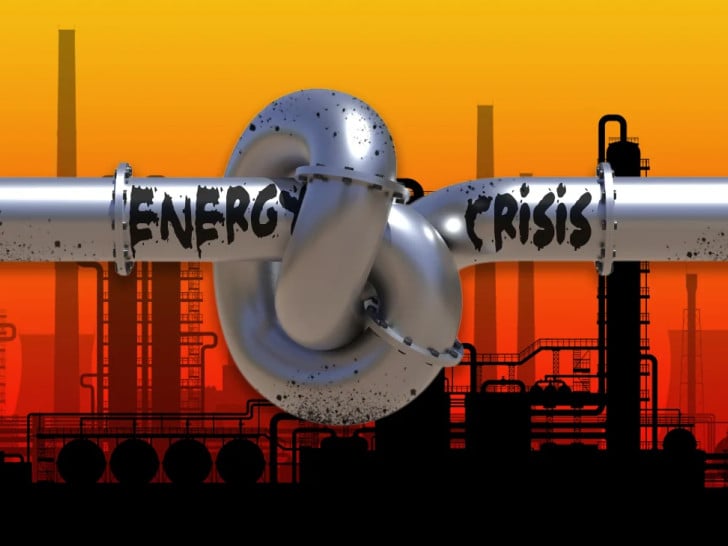
Међународна агенција за енергетику упозорила је недавно да Европа улази у сезону гријања са најнижим залихама природног гаса у више од десет година. Према једном од њених сценарија, у случају хладније зиме и наставка поремећаја у снабдијевању, залихе би до краја марта могле пасти испод десет одсто капацитета. Виши трошкови гаса и електричне енергије поново би погодили хемијску, металску и прерађивачку индустрију. Компаније би морале смањивати производњу, пребацивати трошкове на купце или прихватати мању зараду. Ако би енергетски шок поново подстакао инфлацију, централне банке могле би дуже задржати високе каматне стопе, што би додатно поскупјело кредите и успорило инвестиције.
Посебну опасност представља рекордна задуженост. Према подацима Института за међународне финансије, глобални дуг премашио је 365 билиона долара у првој половини 2026. године, док је укупни дуг у 32 европске земље прешао 95 билиона долара.
Истовремено, ММФ упозорава да је јавни дуг на глобалном нивоу у 2025. достигао готово 94 одсто свјетског бруто домаћег производа, те да би до 2029. могао достићи 100 одсто. Јавни дуг се методолошки разликује од укупног глобалног дуга, који обухвата и обавезе домаћинстава, финансијског и нефинансијског сектора. Висока задуженост не значи да је криза неизбјежна, али смањује простор за реакцију држава. Више камате поскупљују рефинансирање, већи дио буџета одлази на отплату обавеза, а мање новца остаје за инвестиције и подршку привреди.
Ту се повезују главни ризици. Енергетски шок подиже инфлацију и отежава снижавање камата, скупљи кредити успоравају инвестиције и потрошњу, а слабија привредна активност смањује пореске приходе. Државе тако имају веће потребе за помоћи грађанима и компанијама, али мање расположивог новца и скупље задуживање.
Могуће је издвојити пет сценарија који би, појединачно или у комбинацији, могли гурнути свјетску привреду у озбиљније успоравање. Први је продужени енергетски шок. Наставак поремећаја у снабдијевању нафтом и гасом одржао би високе цијене енергената и повећао трошкове производње, уз ризик од стагфлације, односно комбинације слабог раста и високе инфлације. Други је дубље слабљење европске индустрије. Наставак пада наруџби у Њемачкој и другим великим економијама погодио би добављаче и извознике широм Европе. Трећи сценарио је финансијски потрес. Корекција вриједности акција, проблеми са ликвидношћу фондова или раст приноса на државне обвезнице могли би изазвати повлачење капитала и смањење кредитирања.
Четврти се односи на слабљење потрошње и тржишта рада. Пад куповне моћи и смањење производње и запошљавања додатно би продубили економско успоравање. Пети је пак повезан са јавним финансијама. Висок дуг и скупље задуживање ограничили би могућност држава да реагују на кризу, док би раст приноса на обвезнице најзадуженијих земаља створио додатни притисак на финансијска тржишта. Ниједан од ових сценарија сам по себи не значи да ће наступити глобална рецесија. Опасност је у њиховом истовременом остваривању и ланчаној реакцији коју би могли покренути.
Ризик од рецесије током 2027. године није само теоријска претпоставка. Економисти Европског механизма за стабилност (ЕСМ) разрадили су неповољан сценарио према којем би еврозона, усљед продуженог енергетског шока и наглог пада вриједности америчке финансијске имовине, могла забиљежити пад привредне активности од 0,4 одсто у наредној години. Организација за економску сарадњу и развој (ОЕЦД) упозорава да би, уколико поремећаји у снабдијевању енергентима потрају и током 2027, раст свјетске привреде могао успорити на свега 1,8 одсто, уз могућност да поједине земље уђу у рецесију.
У Европи су међу најизложенијима Италија и Грчка, због зависности од увоза нафте и гаса и осјетљивости на раст цијена енергената. Посебно је рањива и Њемачка, чија се привреда ослања на индустрију и извоз. Продужени енергетски шок и слабљење потражње могли би погодити њену производњу, а посљедице би се пренијеле и на добављаче у другим европским земљама. Ризику су изложене и мање, отворене привреде еврозоне, са ограниченим могућностима да амортизују спољне шокове.
Поређење са претходним кризама показује да се нови ризици не могу посматрати изоловано. Финансијска криза из 2008. почела је у банкарском и кредитном систему, а затим се проширила на реалну привреду, трговину и запосленост. У БиХ су посљедице биле видљиве кроз пад спољне тражње, смањење прекограничних финансијских токова и заустављање кредитног бума. ММФ је у анализи из 2010. навео да је БиХ 2009. ушла у рецесију.
Криза из 2022. имала је другачији карактер. Рат у Украјини и поремећаји на енергетском тржишту изазвали су снажан инфлациони удар, на који су централне банке одговориле повећањем каматних стопа. Данашњи ризик лежи у могућности да се понове елементи оба искуства: нови енергетски удар могао би подстаћи инфлацију, док би висока задуженост и финансијске рањивости појачале посљедице по компаније, банке и буџете.
За БиХ, а посебно Републику Српску, европско успоравање није питање удаљених берзи и статистичких пројекција. Ријеч је о ризику који се директно преноси кроз извоз, индустријску производњу, запосленост и прилив новца из иностранства.
Европска унија је најважније извозно тржиште БиХ. Према подацима Централне банке БиХ, извоз у земље ЕУ у 2025. достигао је 12,4 милијарде КМ, што је 5,6 одсто више него годину раније. Њемачка, Хрватска, Србија, Аустрија, Италија и Словенија међу најзначајнијим су трговинским партнерима домаће привреде, због чега би слабија европска тражња директно погодила домаће извознике.
У Српској посебно су изложена индустријска предузећа која послују са купцима из Њемачке, Италије и Аустрије. Подаци Републичког завода за статистику показују да је промет индустрије Српске на иностраном тржишту у августу 2026. био 2,4 одсто мањи него у истом мјесецу претходне године, а 17,1 одсто мањи у односу на просјек 2025. Ипак, у периоду јануар–август био је већи за 0,1 одсто него у истом периоду прошле године. Ови подаци не доказују шири пад извоза, али указују на слабљење резултата у августу.
Уколико се слабија европска тражња поклопи са растом трошкова енергије, транспорта и финансирања, домаће компаније нашле би се под двоструким притиском. Посљедице би се могле осјетити кроз смањење инвестиција, спорији раст плата и мање запошљавање. За домаћинства би нови инфлациони талас значио додатно смањење куповне моћи, док би институције имале мање пореске приходе и ограничен простор за подршку привреди.
Упркос бројним ризицима, постоје фактори који умањују могућност понављања кризе размјера оне из 2008. године. Банкарски систем у развијеним економијама има строже капиталне и ликвидносне захтјеве, а централне банке веће искуство у реаговању на финансијске потресе. Технолошке инвестиције, посебно у области вјештачке интелигенције, могу бити нови извор продуктивности и раста, мада тај потенцијал није равномјерно распоређен. Зато би било претјерано тврдити да је свијет пред новом великом рецесијом. Али било би једнако погрешно занемарити чињеницу да се више ризика нагомилава истовремено. Слабљење европске индустрије, енергетска неизвјесност, висока задуженост и рањивости финансијског система не морају нужно довести до кризе, али би њихово преклапање знатно отежало опоравак у случају новог шока.
За мале и отворене економије, попут БиХ и Републике Српске, најважније је на вријеме препознати ту изложеност. Јер, чак и ако нови глобални поремећај не прерасте у рецесију, продужено слабљење европске привреде могло би бити довољно да успори домаћу производњу, извоз и раст животног стандарда.
Инфлација у еврозони достигла је четири одсто у октобру, што је највиши ниво у посљедње три године, показује прелиминарна процјена Евростата. Годишња стопа порасла је са 3,8 одсто у септембру, а највећи допринос расту цијена и даље долази од енергената, који су поскупјели 20,8 одсто у односу на исти мјесец прошле године. Убрзала је и инфлација у сектору услуга, са 3,2 на 3,3 одсто, док су цијене хране, алкохола и дувана порасле за 1,6 одсто. Базна инфлација, која искључује енергију, храну, алкохол и дуван, остала је непромијењена на 2,5 одсто. Међу највећим економијама еврозоне, инфлација је највише убрзала у Италији, са 4,2 на 5,6 одсто, док је у Француској порасла са 3,4 на 3,8, а у Холандији са три на 3,3 одсто.
Инфлација ће остати висока у свјетској економији и током већег дијела наредне године, показала је анкета Ројтерса међу више од 500 економиста. Они су све забринутији да би раст цијена могао да се устали и изван енергетског сектора, под утицајем сукоба на Блиском истоку. Економисти су у октобарској анкети повећали прогнозе инфлације за 2027. годину у 31 од 50 обухваћених економија, док су истовремено побољшали процјене привредног раста за 23 земље.

Пратите нас на нашој Фејсбук и Инстаграм страници и X налогу.